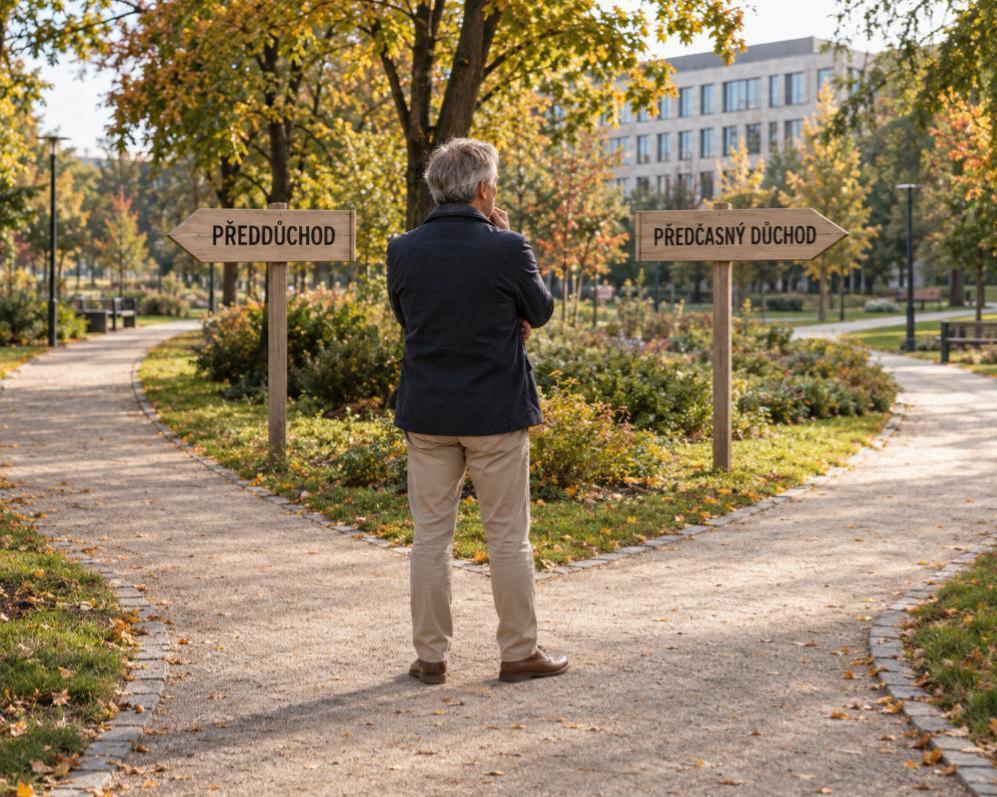
Přemýšlíte o dřívějším ukončení profesní dráhy? Možná se vám v hlavě honí pojmy jako předdůchod a předčasný důchod. Ačkoliv znějí podobně, skrývají se za nimi zcela odlišné mechanismy s různými dopady na vaše finance. Jeden je založen na vašich úsporách, druhý je státní dávka s trvalým krácením. Pojďme společně prozkoumat, jaké možnosti se vám otevírají a co znamenají pro vaši budoucí finanční pohodu.
Předdůchod představuje zajímavou možnost, jak si dopřát dřívější odpočinek, aniž byste se museli spoléhat na státní dávky. Nejedná se totiž o klasický státní důchod ani sociální podporu. Jde o finanční prostředky, které čerpáte z vlastního doplňkového penzijního spoření, tedy z úspor, které jste si sami cíleně vytvořili. Tuto formu předčasného čerpání lze využít nejdříve pět let před dosažením vašeho řádného důchodového věku. Abyste na předdůchod získali nárok, je nutné splnit několik zákonných podmínek. Mezi ty klíčové patří dostatečně dlouhá doba spoření a taková výše naspořených prostředků, aby měsíční výplata dosahovala státem stanoveného minima. Standardně musí být výplata rozvržena minimálně na dva roky, což zajišťuje určitou stabilitu.
Jednou z velkých výhod předdůchodu je, že po dobu jeho čerpání za vás stát hradí zdravotní pojištění. To je významná úleva pro váš rozpočet. Je však důležité si uvědomit, že samotné období předdůchodu se nezapočítává jako doba důchodového pojištění pro budoucí státní důchod. Pokud v tomto období nepracujete v zaměstnání, které zakládá účast na pojištění, nepřibývají vám další roky pojištění. Na druhou stranu, období předdůchodu se při výpočtu osobního vyměřovacího základu hodnotí jako takzvaná vyloučená doba. To znamená, že nesnižuje průměr vašich dřívějších výdělků. Předdůchod tedy nepřináší trvalé krácení státního důchodu, jako je tomu u předčasného důchodu. Přesto nelze s jistotou říci, že výsledná státní penze bude zcela identická, jako kdybyste až do řádného důchodového věku pracovali. Vše záleží na celkové délce vašeho pojištění a výši příjmů.
Předčasný starobní důchod je jiná kapitola. Jedná se o státní dávku, kterou vám vyplácí Česká správa sociálního zabezpečení. Podle pravidel, která budou platit v roce 2026, můžete o předčasný důchod požádat nejvýše tři roky před dosažením vašeho řádného důchodového věku. Klíčovou podmínkou pro jeho přiznání je také získání minimálně 40 let důchodového pojištění. Je zásadní si uvědomit, že jakmile je předčasný důchod jednou přiznán, toto rozhodnutí je nevratné. Vypočtená částka se vám pak natrvalo snižuje jako kompenzace za dřívější odchod. Výše tohoto krácení závisí na počtu započatých devadesátidenních období, která zbývají do vašeho řádného důchodového věku. Zajímavostí je, že pokud máte nasbíráno alespoň 45 let pojištění, u důchodů přiznaných podle současných pravidel se uplatňuje poloviční sazba krácení, což může být pro některé osoby výhodné.
Důležité je také vědět, že před dosažením řádného důchodového věku jsou omezené možnosti výdělku, pokud současně pobíráte předčasný důchod. Pracovat můžete pouze v režimu, který nezakládá účast na důchodovém pojištění, například na dohodu o provedení práce s omezeným výdělkem. Pokud byste nastoupili do běžného zaměstnání, které podléhá důchodovému pojištění, výplata předčasného důchodu by byla zastavena. I přes tato omezení může být předčasný důchod vhodným řešením v určitých životních situacích. Může se jednat například o ztrátu zaměstnání v pokročilém věku, zhoršení zdravotního stavu, který vám neumožňuje dále pracovat, nebo nedostatek vlastních úspor pro překlenutí období do řádného důchodu. Rozhodnutí o předčasném důchodu je však potřeba vždy posoudit velmi individuálně, protože jeho finanční dopad je celoživotní a ovlivní vaše příjmy na mnoho let dopředu.
Rozhodování o tom, zda zvolit předdůchod, nebo předčasný důchod, by mělo vždy začít pečlivým ověřením, zda vůbec splňujete podmínky pro obě varianty. U předdůchodu je klíčové zjistit aktuální zůstatek ve vašem doplňkovém penzijním spoření, délku, po kterou jste spořili, a také dobu, po kterou plánujete předdůchod čerpat. Nezapomeňte, že minimální měsíční splátka se odvíjí od průměrné mzdy, takže potřebná naspořená částka se může v čase měnit. Důležitý je i datum uzavření smlouvy o doplňkovém penzijním spoření, neboť minimální požadovaná doba spoření se v minulosti lišila. Tyto informace vám pomohou získat jasný obraz o vaší situaci.
U předčasného důchodu je nezbytné ověřit si evidovanou dobu vašeho důchodového pojištění. Nechte si také detailně spočítat dopad konkrétního data odchodu do předčasného důchodu. I několik málo dní může znamenat rozdíl v počtu započatých devadesátidenních období, a tím pádem i vyšší krácení vaší budoucí penze. Pro orientační údaje můžete využít Informativní důchodovou aplikaci na ePortálu České správy sociálního zabezpečení. Závazné posouzení a přesný výpočet však provádí až přímo Česká správa sociálního zabezpečení. Současně s těmito kroky je dobré porovnat výši vašich vlastních úspor, vaše pravidelné měsíční výdaje, možnosti další práce (byť v omezeném režimu) a celkovou délku období, které potřebujete finančně překlenout. Teprve na základě takto komplexních informací a důkladné analýzy můžete vybrat variantu, která nejlépe odpovídá vaší jedinečné finanční a životní situaci.
Volba mezi předdůchodem a předčasným důchodem zásadně ovlivní vaše budoucí finance. Každá situace je jedinečná a zaslouží si pečlivou analýzu. Chcete-li si ujasnit, která cesta je pro vás ta pravá a jaké kroky podniknout, jsem zde pro vás. Neváhejte využít kontaktní údaje na tomto webu a domluvit si konzultaci. Společně projdeme vaše možnosti a připravíme podklady pro vaše informované rozhodnutí.
10 + 1 Krok k novému bydlení

Jsem AI asistent. Ptejte se mě na cokoliv z oboru financí.