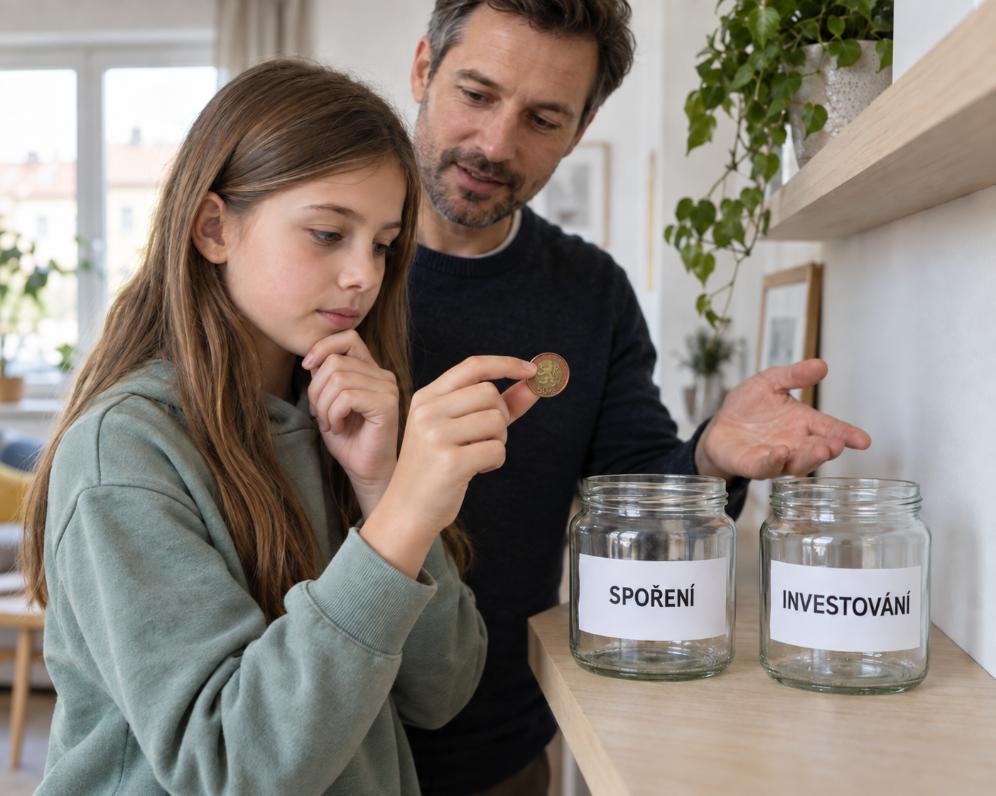
Přemýšlíte, jak nejlépe připravit vaše děti na finanční start do dospělosti? Ať už jde o studium, první bydlení nebo jiné budoucí plány, správná volba mezi spořením a investováním je klíčová. Obě možnosti mají své silné stránky i úskalí. Prozkoumejte s námi, jak je chytře kombinovat a položit tak pevné základy pro jejich budoucí finanční pohodu. Začněte budovat jejich jistotu již dnes!
Když přemýšlíte o finančním základu pro vaše děti, často se objevuje dilema: je lepší spořit, nebo investovat? Tyto dvě cesty nejsou protiklady, ale spíše partneři, kteří se vzájemně doplňují. Spoření představuje bezpečný přístav pro vaše finance. Peníze jsou snadno dostupné a jejich hodnota na spořicím účtu zůstává stabilní. To je ideální pro krátkodobé cíle, kde potřebujete mít prostředky rychle po ruce a nechcete se vystavovat riziku. Je však důležité si uvědomit, že pokud je úroková sazba po zdanění nižší než inflace, kupní síla vašich úspor se může postupně snižovat. Za stejnou částku si tak v budoucnu koupíte méně.
Investování naopak nabízí potenciál pro výraznější zhodnocení, což je obzvláště výhodné u dlouhodobých cílů, jako je například financování studia nebo prvního bydlení, kde je časový horizont deset a více let. S investicemi se pojí i určitá míra rizika – hodnota vkladů může kolísat a růst není garantován. Nicméně, delší časové období poskytuje větší šanci na překonání případných nepříznivých tržních výkyvů. Klíčem k rozhodnutí je zvážit, kdy budete peníze potřebovat, jakou míru kolísání jste ochotni přijmout a jaké budou celkové náklady. Často se ukazuje, že nejefektivnější strategií je promyšlená kombinace spoření a investování, která se přizpůsobí vašim specifickým cílům.
Pro budování finančního základu pro vaše děti se nabízí několik zajímavých možností. Jednou z nich je doplňkové penzijní spoření (DPS) založené přímo pro dítě. Rodiče nebo blízcí mohou pravidelně přispívat, a za splnění určitých podmínek se k vkladům přidává i státní příspěvek. Peníze se investují dle zvolené strategie, s nezaručeným výsledkem. Primárním účelem je zajištění na stáří, proto většina prostředků zůstává dlouhodobě vázána. Část peněz lze vybrat po 18. narozeninách, pokud spoření trvalo alespoň deset let a splní se další podmínky. Vyplatit lze nejvýše třetinu prostředků, ale bez státních a zaměstnavatelských příspěvků.
Další efektivní cestou jsou podílové fondy nebo jiná investiční řešení, která chytře rozkládají peníze mezi různé druhy aktiv, odvětví či firmy. Tato diverzifikace pomáhá snižovat některá investiční rizika, i když je zcela neodstraní. Před výběrem konkrétního produktu si pečlivě porovnejte poplatky, dostupnost peněz a míru kolísání. Je také klíčové ověřit si, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat, až vaše dítě dosáhne plnoletosti. Tyto detaily jsou zásadní pro plynulý přechod a správu financí v budoucnu.
Při vytváření finančního základu pro dítě hraje čas klíčovou roli. Čím dříve začnete, tím méně musíte později dohánět vysokými vklady. Dlouhý časový horizont zároveň umožňuje naplno využít složené zhodnocování, často nazývané "kouzlo složeného úročení". To znamená, že výnosy z vašich investic zůstávají v systému a samy generují další výnosy. Je to jako sněhová koule, která se valí z kopce a stále roste. U investic však nejde o předem stanovený úrok. Skutečný výsledek závisí na trhu, nákladech a zvolené strategii. Čím delší dobu peníze pracují, tím větší je potenciál pro jejich růst.
Neméně důležitá je pravidelnost vkladů. I menší částky ukládané každý měsíc mohou za řadu let vytvořit užitečný finanční základ. Konkrétní výsledek nelze slíbit, ale pravidelnost zvyšuje šanci na úspěch. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán zkontrolovat a případně upravit. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout a ohrozit cíl. Součástí přípravy je i postupné zapojování dítěte do rozhodování o financích. Kromě peněz si tak do dospělosti odnese cennou zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi.
Finanční základ pro vaše dítě nemusí stát pouze na jednom produktu. Vhodná kombinace úspor a investic se odvíjí od konkrétního cíle, délky spoření i vaší tolerance k riziku. Pokud chcete zjistit, jaké řešení by mohlo nejlépe vyhovovat právě vaší rodině, neváhejte mě kontaktovat. Využijte prosím kontaktní údaje uvedené na tomto webu. Společně probereme vaše možnosti a najdeme optimální cestu pro finanční budoucnost vašich dětí.
Jsem AI asistent. Ptejte se mě na cokoliv z oboru financí.