Máte úspory a přemýšlíte, jak je ochránit před inflací a nechat je pracovat? Běžné a spořicí účty sice nabízejí bezpečí pro vaše denní výdaje a rezervu, ale jejich kupní síla se může časem snižovat. Objevte, že investování nemusí být složité ani vyhrazené jen pro velké částky. S námi se naučíte, jak začít investovat s rozvahou, stanovit si cíle a vybrat si cestu, které skutečně rozumíte.
Mnozí z nás si pečlivě střádají peníze na běžných či spořicích účtech. Tyto nástroje jsou skvělé pro správu denních financí a budování pohotovostní rezervy. Poskytují pocit bezpečí, protože víte, že vaše peníze jsou kdykoliv k dispozici a jejich hodnota na účtu neklesá kvůli výkyvům trhů. Ale je důležité si uvědomit, že samotná částka na účtu nemusí odrážet její skutečnou kupní sílu v budoucnu.
Kupní síla peněz je totiž ovlivněna inflací. Pokud ceny zboží a služeb rostou rychleji, než se úročí vaše úspory, vaše peníze si postupně koupí méně. Nechávat všechny své úspory pouze na účtech, kde úročení nepokrývá inflaci, může znamenat, že vaše peníze v čase ztrácejí hodnotu. Pro peníze, které nebudete v blízké době potřebovat, se tak otevírá prostor pro investování. Zde je ale klíčové rozlišit účel. Finanční rezerva je určena pro rychlý přístup v případě nouze a jejím primárním cílem není vysoké zhodnocení. Investování je naopak vhodné pro dlouhodobé cíle, kde můžete akceptovat dočasné výkyvy hodnoty.
Většina lidí používá běžné účty pro své každodenní platby a spořicí účty pro vytvoření finanční rezervy. Tyto nástroje jsou nezbytné a plní důležitou roli v našem hospodaření. Nabízejí okamžitou dostupnost peněz a chrání je před běžnými výkyvy investičních trhů. To je jejich hlavní výhoda. Je však důležité si uvědomit, že stabilita nominální hodnoty na účtu neznamená, že si za tyto peníze v budoucnu koupíte stejné množství zboží nebo služeb.
Tento rozdíl způsobuje inflace. Inflace je jev, kdy se v ekonomice zvyšuje celková cenová hladina, a tím se snižuje kupní síla peněz. Pokud jsou úrokové sazby na vašem spořicím účtu nižší než míra inflace, vaše úspory sice zůstávají v nominální hodnotě stejné, ale reálně si za ně koupíte méně. Peníze tak sice fyzicky máte, ale jejich hodnota pro vás klesá. To je důvod, proč je důležité přemýšlet o tom, jak své úspory aktivně chránit a nechat je pracovat. Finanční rezerva by měla být vždy snadno dostupná, ale pro dlouhodobé cíle a peníze, které nebudete potřebovat hned, je vhodné zvážit investování. Investování totiž nabízí potenciál k překonání inflace a růstu vašeho majetku, byť s sebou nese určitá rizika a není zaručeno, že vždy přinese očekávaný výnos.
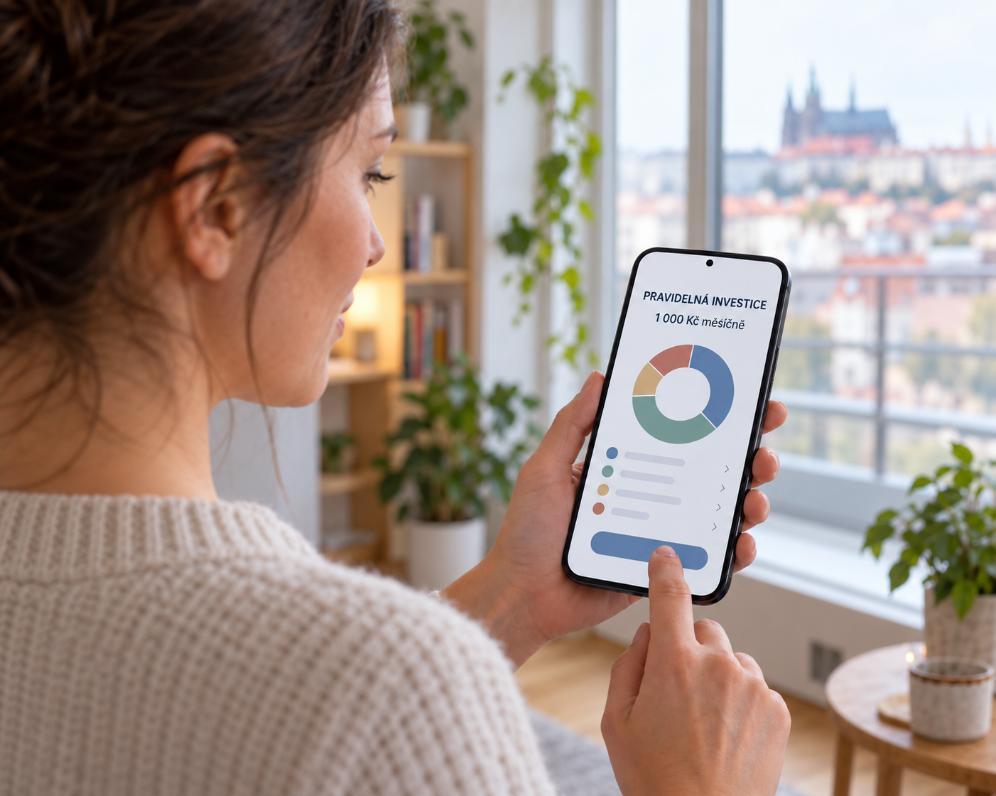
Pravidelné investování je skvělý způsob, jak se pustit do světa financí, aniž byste museli vkládat velké jednorázové částky. Funguje to tak, že každý měsíc nebo v jiném pravidelném intervalu posíláte stejnou nebo podobnou částku do vybraného investičního produktu. Mezi oblíbené možnosti patří podílové fondy a ETF (Exchange Traded Funds), což jsou fondy obchodované na burze. Tyto fondy shromažďují peníze od mnoha investorů a investují je do široké škály aktiv, jako jsou akcie, dluhopisy, nemovitosti nebo komodity. Některé fondy rozkládají investice mezi tisíce firem a zemí, zatímco jiné se zaměřují na konkrétní odvětví nebo region.
Hlavní výhodou těchto fondů je diverzifikace, tedy rozložení rizika. Když investujete do mnoha různých firem a aktiv, neúspěch jedné z nich nemá tak drastický dopad na celou vaši investici. Pravidelné investování navíc využívá principu průměrování nákladů. To znamená, že když jsou ceny aktiv nízké, za svou pravidelnou vkladovou částku nakoupíte více podílů. Naopak, když jsou ceny vysoké, nakoupíte méně podílů. Tímto způsobem se vyhnete riziku, že vložíte celou částku v nevhodnou dobu, kdy jsou ceny na vrcholu. I přes tyto výhody je důležité si uvědomit, že investování vždy nese riziko ztráty a ani pravidelné vklady nezaručují zisk. Před výběrem fondu si vždy pečlivě prostudujte jeho investiční strategii, výši poplatků (jednorázových i průběžných), měnové riziko a podmínky pro výběr peněz. Správný výběr je klíčový a co je vhodné pro jednoho, nemusí být ideální pro druhého.
Než se pustíte do investování, je klíčové udělat si domácí úkol a připravit se. Prvním a nejdůležitějším krokem je vytvoření dostatečné finanční rezervy na nečekané výdaje. Tato rezerva by měla pokrýt minimálně tři až šest měsíců vašich běžných nákladů. Díky ní nebudete muset sahat na své investice v nevhodnou dobu, například když jejich hodnota dočasně poklesne. Mít klid v duši, že máte finanční polštář, je základem pro úspěšné a trpělivé investování.
Dále si jasně definujte své investiční cíle a časový horizont. Proč vlastně investujete? Šetříte na nové bydlení za pět let, na vzdělání dětí za deset let, nebo na pohodlné stáří za třicet let? Každý cíl vyžaduje jinou strategii a jinou míru rizika. Zároveň si promyslete, jakou míru rizika jste ochotni a schopni přijmout. Jak velký pokles hodnoty byste dokázali ustát, aniž byste zpanikařili a prodali investici v nejméně vhodnou chvíli? Investujte pouze do produktů, kterým opravdu rozumíte a jejichž fungování dokážete srozumitelně vysvětlit. Vždy si ověřte všechny poplatky, které mohou výrazně ovlivnit konečný výsledek. Nezapomeňte si také zkontrolovat, zda má poskytovatel nebo zprostředkovatel investičních služeb potřebné oprávnění, které je veřejně dostupné například na stránkách České národní banky. Odborná konzultace vám může pomoci ujasnit si cíle a přístup k riziku, ale vždy si ponechte dostatek času na vlastní rozhodnutí a nepodepisujte nic, čemu plně nerozumíte.
Začátek investování může být vzrušující cesta k finanční nezávislosti, ale měl by vždy stát na pevných základech. Důkladná příprava, jasně stanovené cíle a porozumění riziku jsou klíčové pro úspěch. Pokud si přejete probrat své individuální možnosti a získat odborný pohled na vaši situaci, neváhejte využít kontaktní údaje na tomto webu. Rádi s vámi projdeme váš časový horizont, finanční situaci a pomůžeme vám zorientovat se v nákladech a přínosech jednotlivých investičních řešení. Udělejte první krok k chytřejší správě vašich peněz ještě dnes.
10 + 1 Krok k novému bydlení

Jsem AI asistent. Ptejte se mě na cokoliv z oboru financí.